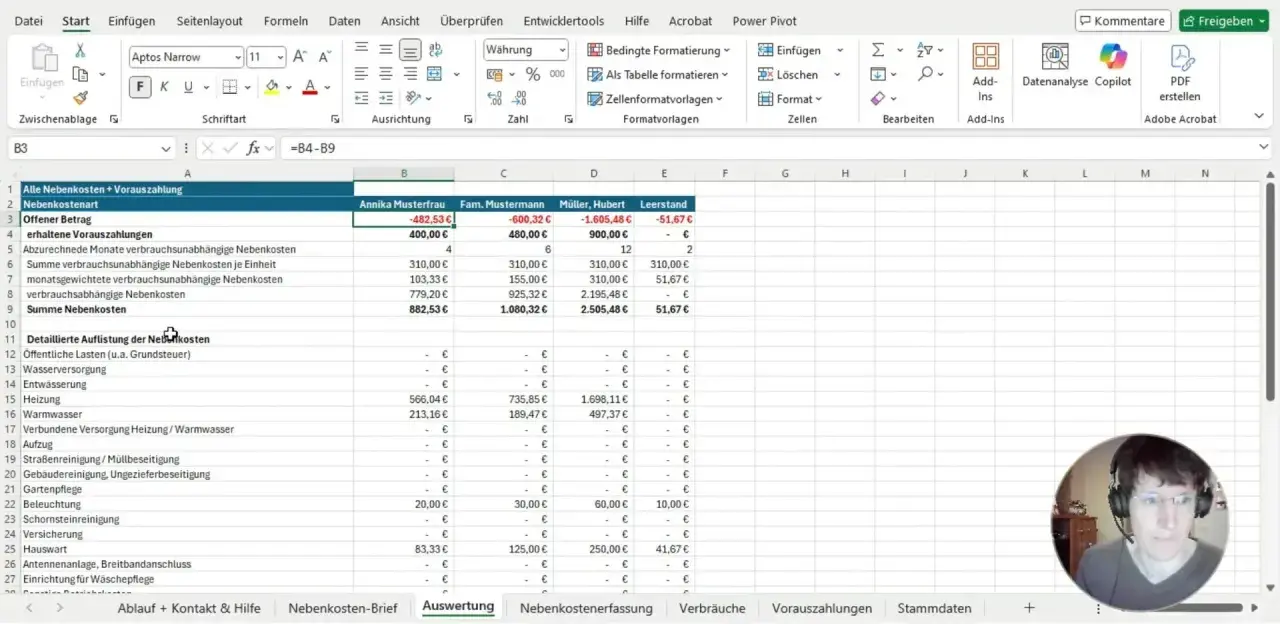
Wenn die Nebenkostenabrechnung ins Haus kommt, entscheidet nicht nur die Höhe der Nachzahlung über ihre Qualität, sondern vor allem ihre Nachvollziehbarkeit. Eine gute Vorlage für die Nebenkostenabrechnung ordnet Kostenarten, Umlageschlüssel, Vorauszahlungen und Ergebnis so, dass Vermieter korrekt abrechnen und Mieter die Zahlen prüfen können. Ich zeige, welche Angaben unverzichtbar sind, wie die Berechnung funktioniert und wo typische Fehler entstehen.
Eine klare Vorlage verhindert die häufigsten Abrechnungsfehler
- Vertrag prüfen: Umlagefähig sind nur Kosten, deren Übernahme wirksam vereinbart wurde.
- Frist einhalten: Die Abrechnung muss grundsätzlich innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums zugehen.
- Kosten trennen: Verwaltung, Reparaturen und Instandhaltung gehören nicht in die Betriebskostenabrechnung.
- Umlageschlüssel erklären: Wohnfläche, Verbrauch, Personen oder Einheiten müssen erkennbar sein.
- Heizung gesondert behandeln: Heiz- und Warmwasserkosten folgen meist den Regeln der Heizkostenverordnung.
Die Vorlage beginnt mit dem Mietvertrag
Ich starte bei jeder Abrechnung mit dem Mietvertrag, nicht mit einer Excel-Tabelle. Dort steht, ob der Mieter Betriebskostenvorauszahlungen leistet oder eine Pauschale zahlt. Nur bei Vorauszahlungen wird jährlich abgerechnet. Eine Pauschale wird normalerweise nicht nachträglich anhand tatsächlicher Rechnungen korrigiert.
Der Abrechnungszeitraum umfasst meist zwölf Monate, muss aber nicht zwingend dem Kalenderjahr entsprechen. Entscheidend ist, dass die Vorlage genau zu diesem Zeitraum passt und keine Kosten aus einem anderen Jahr hineinrutschen.
| Angabe in der Vorlage | Warum sie wichtig ist |
|---|---|
| Mieter und Mietobjekt | Die Abrechnung muss eindeutig einer Wohnung und einem Vertrag zugeordnet werden können. |
| Abrechnungszeitraum | Er zeigt, für welche Monate die Kosten und Vorauszahlungen berücksichtigt werden. |
| Gesamtkosten je Position | Der Mieter muss erkennen, welche Rechnungssumme im ganzen Gebäude angefallen ist. |
| Umlageschlüssel | Er erklärt, wie aus den Gesamtkosten der Anteil der einzelnen Wohnung entsteht. |
| Vorauszahlungen | Sie werden am Ende von den tatsächlich geschuldeten Betriebskosten abgezogen. |
| Nachzahlung oder Guthaben | Das Ergebnis muss rechnerisch klar und ohne zusätzliche Nebenrechnung verständlich sein. |
Eine formell brauchbare Abrechnung muss kein bestimmtes Layout haben. Sie sollte aber so aufgebaut sein, dass ein durchschnittlicher Mieter die Rechnung ohne eigene Recherche nachvollziehen kann. Genau hier liegt die Stärke einer Vorlage: Sie erinnert an die Pflichtangaben, ersetzt aber nicht die Prüfung des Mietvertrags.
Welche Kosten in die Abrechnung gehören
Die Betriebskostenverordnung nennt die laufenden Kosten, die unter bestimmten Voraussetzungen umgelegt werden dürfen. Ich würde trotzdem nie einfach alle vorhandenen Rechnungen übernehmen. Entscheidend sind der laufende Charakter der Kosten, die Vereinbarung im Mietvertrag und das Wirtschaftlichkeitsgebot.
| Typischerweise umlagefähig | Nicht einfach umlagefähig |
|---|---|
| Grundsteuer | Verwaltungskosten |
| Wasser und Entwässerung | Instandhaltung und Reparaturen |
| Heizung und Warmwasser | Rücklagen für spätere Maßnahmen |
| Müllabfuhr und Straßenreinigung | Bankgebühren des Vermieters |
| Gebäudereinigung und Ungezieferbekämpfung | Rechtsberatung und Prozesskosten |
| Gartenpflege und Allgemeinstrom | Eigene Arbeitszeit ohne wirksame Abrechnung |
| Aufzug, Schornsteinreinigung und Versicherungen | Reine Modernisierungs- oder Anschaffungskosten |
| Hauswart, soweit es um laufende Tätigkeiten geht | Hauswartanteile für Verwaltung oder Reparaturen |
Beim Hauswart passieren besonders viele Fehler. Räumt er Mülltonnen heraus und reinigt Gemeinschaftsflächen, kann dieser Anteil grundsätzlich umlagefähig sein. Übernimmt er dagegen die Mietverwaltung oder repariert Anlagen, muss die Vorlage diese Tätigkeiten herausrechnen.
Auch die früher verbreitete pauschale Umlage von Kabelanschlusskosten gehört nicht mehr automatisch in jede Abrechnung. Seit der Änderung des sogenannten Nebenkostenprivilegs müssen Vermieter genau prüfen, auf welcher rechtlichen Grundlage solche Kosten verlangt werden. Eine vorbereitete Zeile in einer Tabelle ist dafür kein Ersatz.
So wird aus dem Muster eine nachvollziehbare Abrechnung
Eine gute Berechnung folgt immer demselben Grundprinzip. Zuerst werden die zulässigen Gesamtkosten je Kostenart erfasst, danach wird der passende Umlageschlüssel angewendet. Am Ende werden die geleisteten Vorauszahlungen abgezogen.
- Abrechnungszeitraum festlegen und Ein- oder Auszüge zeitanteilig berücksichtigen.
- Rechnungen sammeln und nicht umlagefähige Bestandteile abziehen.
- Umlageschlüssel prüfen, etwa Wohnfläche, Verbrauch, Personen oder Wohneinheiten.
- Mieteranteil berechnen und bei verbrauchsabhängigen Kosten die Zähler- oder Ablesewerte verwenden.
- Vorauszahlungen abziehen und das Ergebnis als Nachzahlung oder Guthaben ausweisen.
Das folgende Beispiel zeigt die Logik für ein Gebäude mit 800 Quadratmetern und eine Wohnung mit 80 Quadratmetern. Die Wohnung entspricht bei flächenabhängigen Kosten einem Anteil von 10 Prozent. Die Heizkosten sind hier bewusst vereinfacht dargestellt, weil sie normalerweise verbrauchsabhängig verteilt werden.
| Kostenart | Gesamtkosten Gebäude | Anteil der Wohnung |
|---|---|---|
| Grundsteuer | 2.400 € | 240 € |
| Wasserversorgung | 4.800 € | 480 € |
| Müllabfuhr | 3.000 € | 300 € |
| Gebäudereinigung | 2.400 € | 240 € |
| Versicherungen | 3.600 € | 360 € |
| Gartenpflege | 1.800 € | 180 € |
| Allgemeinstrom | 1.200 € | 120 € |
| Hauswart | 3.600 € | 360 € |
| Heizung und Warmwasser | 6.000 € | 720 € |
| Umlagefähiger Anteil der Wohnung | 3.000 € | |
Hat der Mieter im selben Zeitraum 2.400 € Vorauszahlungen geleistet, ergibt sich eine Nachzahlung von 600 €. Bei einem Guthaben funktioniert die Rechnung umgekehrt. Eine Excel-Vorlage sollte diese Grundformel sichtbar machen und nicht nur ein fertiges Ergebnis anzeigen.
Bei Heizung und CO2 reichen Standardfelder nicht
Heiz- und Warmwasserkosten sind der Bereich, in dem einfache Muster am schnellsten an ihre Grenzen kommen. Bei einer zentralen Heizungsanlage müssen grundsätzlich mindestens 50 und höchstens 70 Prozent der Heizkosten nach erfasstem Verbrauch verteilt werden. Der verbleibende Anteil wird meist nach Wohn- oder Nutzfläche umgelegt.
In der Vorlage sollten deshalb Brennstoffkosten, Betriebsstrom, Wartung, Messdienst, Verbrauchswerte und Flächenanteile getrennt erfasst werden. Eine pauschale Verteilung nach Quadratmetern kann bei zentralen Anlagen falsch sein und zu einer Kürzung der Abrechnung führen.
Bei mit Gas, Heizöl oder Flüssiggas betriebenen Heizungen kommt außerdem die Aufteilung der CO2-Kosten hinzu. Der Mieter trägt dabei nicht immer 100 Prozent. Je höher der gebäudebezogene CO2-Ausstoß, desto größer ist grundsätzlich der Anteil des Vermieters.
| CO2-Ausstoß pro m² und Jahr | Anteil Mieter | Anteil Vermieter |
|---|---|---|
| Unter 12 kg | 100 % | 0 % |
| 22 bis unter 27 kg | 70 % | 30 % |
| 32 bis unter 37 kg | 50 % | 50 % |
| 42 bis unter 47 kg | 30 % | 70 % |
| Ab 52 kg | 5 % | 95 % |
Die dazwischenliegenden Stufen werden ebenfalls nach dem gesetzlichen Modell verteilt. In einer sorgfältigen Abrechnung müssen daher CO2-Ausstoß, Einstufung und Kostenanteil erkennbar sein. Gerade bei älteren Gebäuden in Nordrhein-Westfalen sollte dieser Punkt nicht aus einer Standardvorlage ohne Anpassung übernommen werden.
Fristen und Prüfung entscheiden über die Wirkung
Für Vermieter ist die wichtigste Frist der Zugang beim Mieter. Endet der Abrechnungszeitraum am 31. Dezember 2025, muss die Abrechnung grundsätzlich bis zum 31. Dezember 2026 zugegangen sein. Danach kann eine Nachforderung in der Regel nicht mehr verlangt werden, wenn der Vermieter die Verspätung zu vertreten hat.
Mieter können Einwendungen grundsätzlich bis zum Ablauf des zwölften Monats nach Zugang mitteilen. Ich empfehle trotzdem, nicht so lange zu warten. Je früher Unklarheiten angesprochen werden, desto leichter lassen sich fehlende Belege, falsche Vorauszahlungen oder ein übernommener Leerstandsanteil klären.
- Stimmt der Abrechnungszeitraum mit dem Mietvertrag überein?
- Sind alle Vorauszahlungen vollständig berücksichtigt?
- Wurde der vereinbarte Umlageschlüssel verwendet?
- Sind Kosten für Verwaltung, Reparaturen oder Instandhaltung enthalten?
- Passt die Wohnfläche zur Mietvertragsangabe?
- Sind Ein- oder Auszugsmonate korrekt zeitanteilig berechnet?
- Wurde die Heizkostenabrechnung getrennt und verbrauchsabhängig erstellt?
Der Mieter darf Einsicht in die der Abrechnung zugrunde liegenden Belege verlangen. Dazu gehören beispielsweise Rechnungen, Gebührenbescheide, Verträge mit Dienstleistern und Ablesedaten. Eine digitale Bereitstellung kann ausreichen, sofern die Unterlagen vollständig und lesbar zugänglich sind.
Die beste Vorlage endet mit einem Plausibilitätscheck
Bevor ich eine Abrechnung versende, prüfe ich nicht nur die Formeln, sondern auch die Größenordnung. Eine starke Abweichung zum Vorjahr kann berechtigt sein, sollte aber erklärt werden, etwa durch gestiegene Energiepreise, einen größeren Wasserverbrauch oder eine Änderung der Bewohnerzahl.
Bei einer hohen Nachzahlung darf der Vermieter die monatliche Vorauszahlung für die Zukunft auf eine angemessene Höhe anpassen. Das verhindert, dass sich derselbe Fehlbetrag im nächsten Jahr wiederholt. Eine Vorlage ist deshalb am nützlichsten, wenn sie neben dem Endbetrag auch die monatlichen Vorauszahlungen und die Verbrauchsentwicklung sichtbar macht.
Mein wichtigster Rat lautet deshalb: Nutzen Sie das Muster als Arbeitsgrundlage, aber prüfen Sie jede Kostenposition gegen Mietvertrag, Belege und geltende Umlageregeln. Eine übersichtliche Abrechnung schafft nicht nur rechtliche Sicherheit, sondern verhindert oft auch den Streit, der sonst an einer einzigen unklaren Zeile entstehen würde.