Der Kaufpreis eines Hauses ist schnell gefunden, die tatsächliche Rechnung sieht jedoch größer aus. Beim Hauskauf in Nordrhein-Westfalen kommen Grunderwerbsteuer, Notar, Grundbuch und oft eine Maklerprovision hinzu. Ich zeige, mit welchen Beträgen Sie im Jahr 2026 rechnen sollten, wann die einzelnen Zahlungen fällig werden und welche Kosten Käufer häufig zu spät einplanen.
Mit diesen Nebenkosten sollten Käufer in NRW rechnen
- Rund 8 bis 12 Prozent zusätzlich zum Kaufpreis sind in NRW ein realistischer Planungswert.
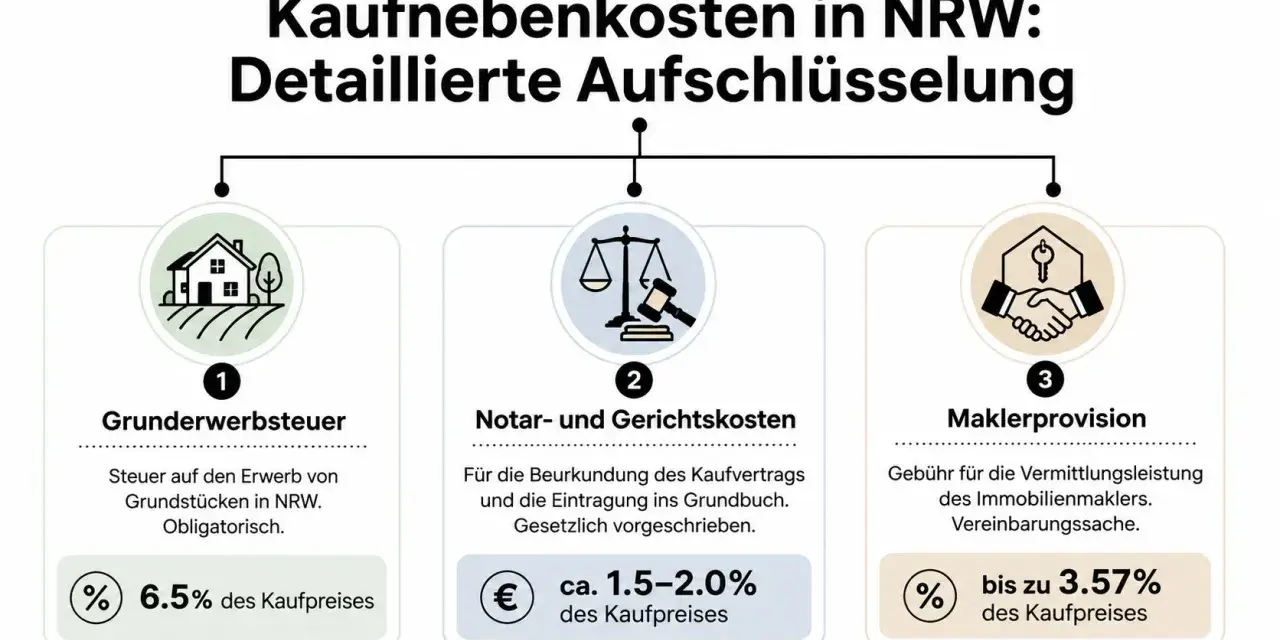
- Die Grunderwerbsteuer beträgt 6,5 Prozent des steuerpflichtigen Kaufpreises.
- Für Notar und Grundbuch fallen meist etwa 1,5 bis 2 Prozent an.
- Eine übliche Käuferprovision des Maklers liegt häufig bei 3,57 Prozent inklusive Umsatzsteuer, ist aber verhandelbar.
- Renovierung, Umzug, Gutachten und mögliche Erschließungskosten gehören in eine separate Liquiditätsreserve.
Wie hoch die Kaufnebenkosten in NRW ausfallen
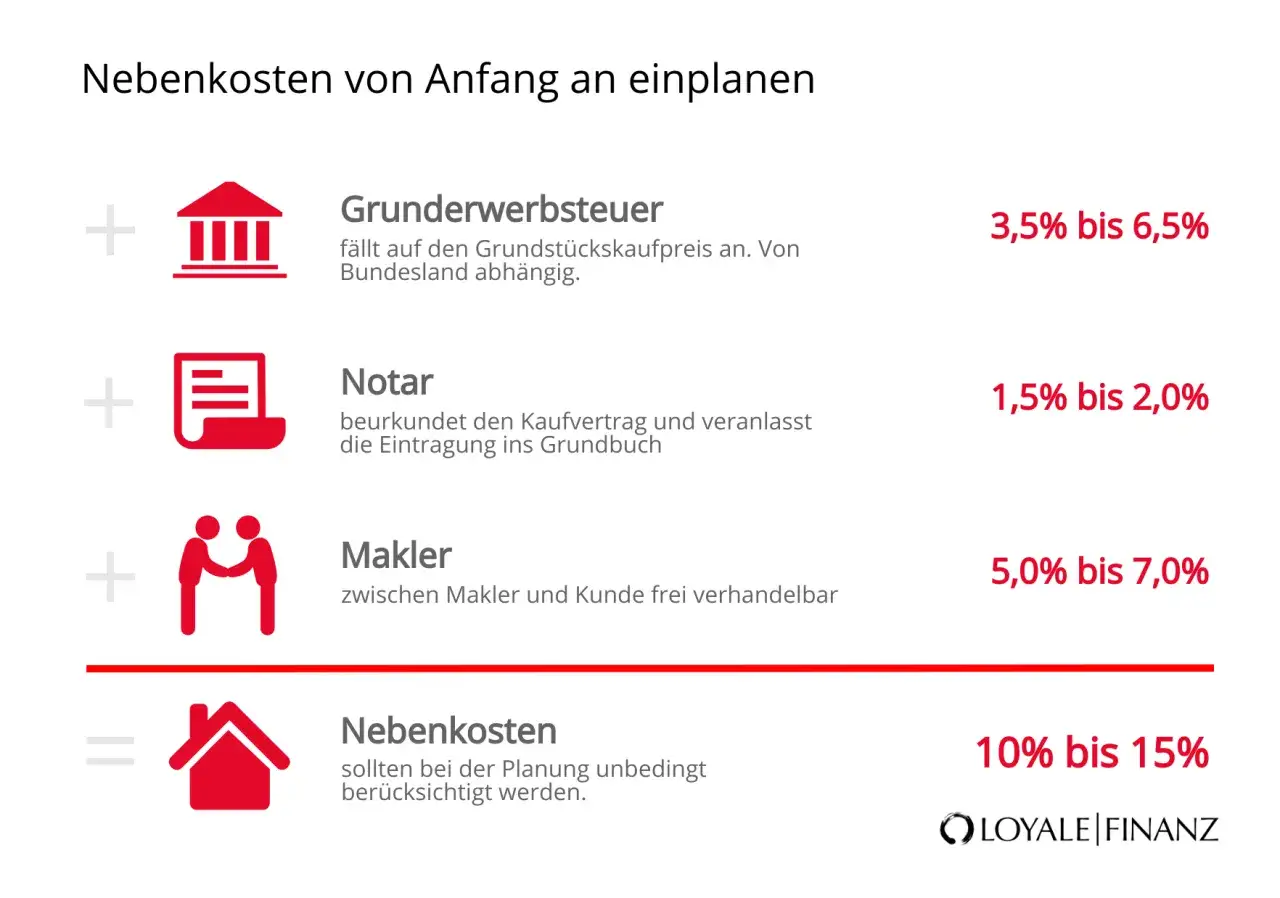
Als grobe Faustregel rechne ich in Nordrhein-Westfalen mit 8 bis 12 Prozent des Kaufpreises. Ohne Makler kann es günstiger werden, bei einer hohen Courtage und zusätzlichen Prüfungen aber auch teurer. Entscheidend ist deshalb nicht nur der Angebotspreis, sondern der gesamte Finanzierungsbedarf.
Bei einem Hauspreis von 400.000 Euro sieht eine realistische Beispielrechnung so aus:
| Kostenposition | Richtwert | Beispiel bei 400.000 Euro |
|---|---|---|
| Grunderwerbsteuer in NRW | 6,5 % | 26.000 Euro |
| Notar und Grundbuch | etwa 1,5 bis 2 % | 6.000 bis 8.000 Euro |
| Maklerprovision, Käuferanteil | beispielsweise 3,57 % | 14.280 Euro |
| Gesamte Kaufnebenkosten | etwa 11,57 bis 12,07 % | 46.280 bis 48.280 Euro |
Ohne Makler lägen die direkt berechenbaren Nebenkosten in diesem Beispiel bei ungefähr 32.000 bis 34.000 Euro. Für die Finanzierung würde ich trotzdem noch einen zusätzlichen Puffer einplanen, weil kleinere Zusatzkosten schnell einige tausend Euro ausmachen können.
Welche Kosten beim Hauskauf wirklich anfallen
Grunderwerbsteuer
Die Grunderwerbsteuer ist in NRW meist der größte einzelne Kostenblock. Der aktuelle Steuersatz beträgt 6,5 Prozent der steuerpflichtigen Gegenleistung, normalerweise also des Kaufpreises. Bei 300.000 Euro sind das 19.500 Euro, bei 500.000 Euro bereits 32.500 Euro.
Mitverkaufte bewegliche Gegenstände wie eine Einbauküche oder bestimmte Möbel können unter Voraussetzungen separat im Vertrag ausgewiesen werden und dann nicht der Grunderwerbsteuer unterliegen. Die Aufteilung muss allerdings realistisch und nachvollziehbar sein. Fantasiebeträge für alte Möbel akzeptiert das Finanzamt nicht automatisch.
Notarkosten und Grundbuch
Ein Grundstücks- oder Hauskauf wird in Deutschland notariell beurkundet. Die Gebühren sind gesetzlich geregelt und hängen vor allem vom Geschäftswert sowie vom Umfang der Abwicklung ab. Für Kaufvertrag, Auflassungsvormerkung und Eigentumsumschreibung rechne ich meist mit etwa 1,5 bis 2 Prozent des Kaufpreises.
Hinzu kommen unter Umständen Gebühren für die Eintragung der Grundschuld. Sie dient der Bank als Sicherheit für das Darlehen und wird ebenfalls im Grundbuch eingetragen. Wer eine umfangreiche Finanzierung nutzt oder mehrere Sicherheiten eintragen lässt, sollte deshalb nicht blind mit einem Minimalwert kalkulieren.
Maklerprovision
Die Maklerprovision ist nicht gesetzlich auf einen festen Prozentsatz begrenzt. In NRW sieht man bei Wohnhäusern häufig einen Käuferanteil von 3,57 Prozent inklusive Umsatzsteuer, möglich sind aber auch andere Vereinbarungen oder ein Verkauf ohne Makler.
Bei Wohnungen und Einfamilienhäusern durch private Käufer darf der Käufer grundsätzlich nicht stärker belastet werden als der Verkäufer. Beauftragt nur eine Seite den Makler, muss diese Seite mindestens den gleichen Anteil selbst tragen. Ich prüfe deshalb vor jeder Besichtigung, wer den Makler beauftragt hat, wie hoch die Provision ist und wann sie fällig wird.
Vorsicht gilt bei zusätzlichen Reservierungsgebühren. Solche Pauschalen sind nicht automatisch wirksam und sollten vor einer Zahlung rechtlich geprüft werden. Die Verbraucherzentrale weist außerdem darauf hin, dass Maklerkosten in der Regel erst nach einem erfolgreichen Kaufvertrag entstehen.
Wann die einzelnen Beträge bezahlt werden
Die Kosten werden nicht alle am selben Tag fällig. Das ist für die Liquiditätsplanung wichtig, denn zwischen Notartermin, Steuerbescheid und Kaufpreiszahlung können mehrere Wochen liegen.
- Vor dem Notartermin: Finanzierung, Eigenkapital und mögliche Maklervereinbarung sollten geklärt sein.
- Nach der Beurkundung: Der Notar veranlasst unter anderem die Auflassungsvormerkung. Sie sichert den Anspruch des Käufers auf die Eigentumsübertragung.
- Nach dem Steuerbescheid: Die Grunderwerbsteuer wird innerhalb der im Bescheid genannten Frist fällig, häufig innerhalb eines Monats.
- Nach der Fälligkeitsmitteilung: Erst wenn die vertraglichen Voraussetzungen erfüllt sind, muss der Kaufpreis an den Verkäufer oder dessen Bank überwiesen werden.
- Nach Zahlung der Steuer: Das Finanzamt stellt die Unbedenklichkeitsbescheinigung aus. Sie ist eine Voraussetzung für die endgültige Eigentumsumschreibung.
Die Bundesnotarkammer empfiehlt, den Finanzierungsbedarf nicht auf den Kaufpreis zu beschränken. In meine Rechnung gehören immer Kaufpreis, Steuer, Notar, Grundbuch, Makler und geplante Renovierungen. Wer nur den Darlehensbetrag für das Haus betrachtet, unterschätzt den tatsächlichen Kapitalbedarf.
Welche Zusatzkosten oft übersehen werden
Die klassischen Kaufnebenkosten sind gut berechenbar. Teurer werden kann der Kauf durch Positionen, die nicht in jeder Beispielrechnung auftauchen.
| Zusatzkosten | Möglicher Richtwert | Wann sie entstehen |
|---|---|---|
| Bausachverständiger | etwa 500 bis 2.000 Euro oder mehr | Bei älteren oder auffällig renovierungsbedürftigen Häusern |
| Vermessung | mehrere hundert bis über 1.000 Euro | Bei Grundstücksteilung, Grenzfragen oder Neubau |
| Bodengutachten | oft etwa 500 bis 1.500 Euro | Vor allem bei Grundstückskauf und Neubau |
| Erschließungs- und Anschlusskosten | stark abhängig vom Grundstück | Wenn Straßen-, Kanal-, Wasser- oder Stromanschlüsse noch nicht vollständig abgerechnet sind |
| Renovierung und Modernisierung | individuell | Bei Heizung, Dach, Fenstern, Elektrik oder energetischer Sanierung |
Gerade bei Häusern im Ruhrgebiet oder im ländlichen NRW prüfe ich außerdem, ob Altlasten, Baulasten oder offene Erschließungsbeiträge bekannt sind. Diese Punkte stehen nicht immer prominent im Exposé, können aber die Wirtschaftlichkeit eines Kaufs deutlich verändern.
Renovierungskosten sind streng genommen keine Erwerbsnebenkosten. Für die Entscheidung spielen sie trotzdem eine zentrale Rolle. Ein günstiges Haus mit altem Dach und veralteter Heizung kann am Ende mehr Kapital binden als ein teureres, bereits modernisiertes Objekt.
Wie ich die Finanzierung der Nebenkosten plane
Viele Banken finanzieren den Kaufpreis leichter als die Nebenkosten. Besonders Grunderwerbsteuer, Makler und Notar erhöhen den Kreditbetrag, ohne den Beleihungswert der Immobilie im gleichen Maß zu steigern. Deshalb ist Eigenkapital für die Kaufnebenkosten ein wichtiger Vorteil bei der Finanzierung.
Eine Vollfinanzierung ist nicht grundsätzlich ausgeschlossen, führt aber oft zu höheren Zinsen, strengeren Anforderungen und einer größeren monatlichen Belastung. Ich würde zuerst berechnen, welcher Betrag nach dem Kauf noch als Reserve bleibt. Drei bis sechs Monatsausgaben sind ein sinnvoller Sicherheitsgedanke, bei einem älteren Haus darf der Puffer deutlich größer sein.
Lesen Sie auch: Immobilienpreise Aachen - Was Käufer & Verkäufer wissen müssen
Ein einfacher Rechenweg
- Kaufpreis des Hauses festlegen.
- In NRW zunächst 6,5 Prozent Grunderwerbsteuer addieren.
- Für Notar und Grundbuch vorläufig 1,5 bis 2 Prozent ansetzen.
- Maklerprovision nur einrechnen, wenn sie im Exposé oder Maklervertrag tatsächlich vereinbart ist.
- Gutachten, Renovierung, Umzug und Rücklage separat kalkulieren.
- Den Finanzierungsantrag auf den gesamten Kapitalbedarf und nicht nur auf den Kaufpreis ausrichten.
Ein häufiger Fehler ist, die Rücklage für die erste Reparatur vollständig in die Nebenkosten zu stecken. Besser ist eine klare Trennung zwischen einmaligen Erwerbskosten und laufenden oder späteren Ausgaben. So bleibt sichtbar, wie viel Geld nach dem Einzug tatsächlich verfügbar ist.
Was nach der Kostenrechnung für die Kaufentscheidung zählt
Die Nebenkosten sind kein lästiger Aufschlag, sondern ein fester Bestandteil des Kaufpreises. In NRW sollte ich bei einem Haus mit Makler grob mit rund zwölf Prozent zusätzlich rechnen, ohne Makler eher mit etwa acht bis neun Prozent. Der genaue Wert hängt vom Kaufpreis, der Courtage, der Finanzierung und dem Zustand des Hauses ab.
Mein wichtigster Rat lautet deshalb, vor dem Notartermin eine vollständige Kostenübersicht mit einem realistischen Puffer zu erstellen. Wer Steuer, Grundbuch, Makler, Gutachten und erste Reparaturen von Anfang an zusammen betrachtet, verhandelt sicherer und erlebt nach dem Kauf deutlich seltener unangenehme finanzielle Überraschungen.